Liquidità, inflazione e capitale di rischio: la guida per le piccole imprese
Le nuove iniziative divulgative nate per aiutare i professionisti a superare i dubbi sulla corretta gestione del capitale
Nel quadro economico odierno, la capacità di guidare un’impresa e amministrare la gestione quotidiana non è più sufficiente: per garantire la crescita e la stabilità di un business appare oramai indispensabile possedere una buona padronanza della grammatica della finanza. Ciò nonostante, nel panorama delle micro e piccole imprese italiane, la reale maturità economico-finanziaria resta una meta non ancora raggiunta dalla maggior parte dei lavoratori del settore.
I confini di questa lacuna sono stati delineati da un’indagine recente eseguita da Banca d’Italia su un campione di 5.000 titolari di microimprese (fino a un massimo di 9 addetti). L’esito della rilevazione offre un quadro articolato: sebbene la valutazione media globale arrivi al 74% del valore totale, più di un piccolo imprenditore su due (ossia il 55%) non raggiunge la fascia superiore delle competenze di base.
Entrando nel dettaglio della verifica basata su otto concetti cardine, emergono i seguenti risultati:
- Il 15% dei piccoli imprenditori palesa una preparazione fortemente critica, posizionandosi tra 0 e 3 risposte corrette.
- Il 40% rientra in una fascia intermedia, totalizzando tra 4 e 6 risposte esatte.
- Soltanto il restante 45% dimostra una solida preparazione rispondendo esattamente ad almeno 7 quesiti su 8.
Carenze e punti critici: la fotografia scattata da Banca d’Italia
Se nozioni quali i dividendi e l’equilibrio tra rischio e rendimento sono note a circa l’80% del campione analizzato, le debolezze maggiori si riscontrano sugli elementi che incidono in modo diretto sulla gestione strategica delle aziende. Solamente il 61% comprende chiaramente la relazione esistente tra durata dei prestiti e costo effettivo del credito, il 63% ha familiarità con il capitale di rischio e il 68% padroneggia i principi cardine della diversificazione.
Un segnale di speranza viene comunque espresso dai giovani: tra gli imprenditori under 35 (ovvero nella fascia compresa tra 18 e 34 anni), oltre il 70% dimostra competenze adeguate in materia di rischio/rendimento e sul costo dei mutui, mentre il 65% afferra i meccanismi dell’inflazione e il 63% il concetto di diversificazione. Si tratta di basi più solide, sebbene la strada per conseguire una completa maturità finanziaria sia tuttora aperta.
Non siamo di fronte a una pura speculazione teorica. Bankitalia evidenzia infatti una diretta correlazione: a competenze più elevate corrispondono decisioni aziendali più orientate al valore e una maggiore inclinazione a investire nell’innovazione digitale (dall’intelligenza artificiale fino alla robotica e ai sistemi interconnessi).
L’iniziativa editoriale: nasce il podcast Finansia Zero
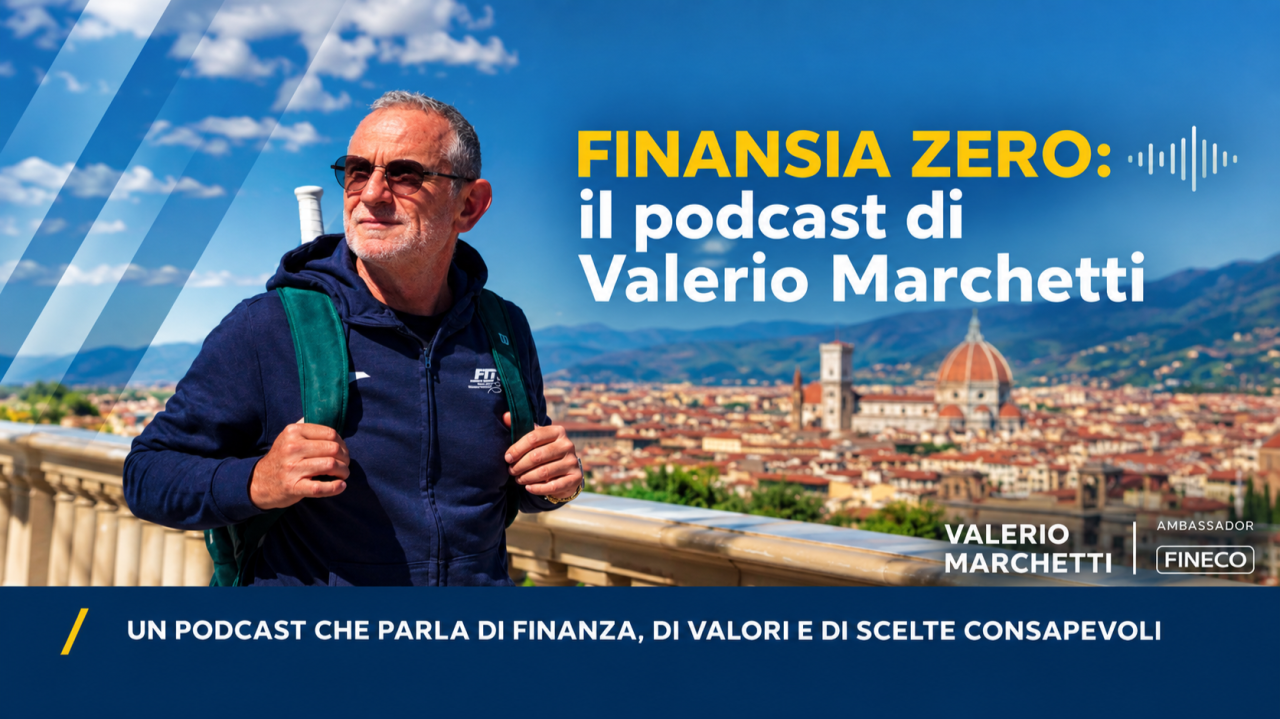
Proprio per offrire un supporto concreto di fronte a tali fragilità è stato creato “Finansia Zero”, un podcast ideato e condotto da Valerio Marchetti, Senior Private Banker, Area Manager e Ambassador di Fineco, insieme al giornalista e LinkedIn Top Voice Filippo Poletti. Il progetto, presentato ufficialmente all’interno del Luiss Hub di Milano, mira a superare i tecnicismi e ad affrontare le dinamiche dell’economia comportamentale attraverso una comunicazione immediata e accessibile.
«La finanza non dovrebbe più essere considerata una materia solo per addetti ai lavori», chiarisce Valerio Marchetti. «Ogni imprenditore prende quotidianamente decisioni finanziarie, anche quando non le definisce in questo modo: scegliere un finanziamento, valutare un investimento, confrontare un’assicurazione o decidere come gestire la liquidità significa già fare finanza. Il primo passo è quindi trasformare l’ignoranza finanziaria da un limite invisibile in una competenza da costruire».
Valerio Marchetti sottolinea inoltre come, nel confronto con l’indagine del 2021 relativa alle 17 domande confrontabili, si osservi un avanzamento medio pari al 2%, stimolato specialmente da condotte più prudenziali: «La vera sfida non è soltanto imparare a investire, ma imparare a decidere. Conoscere la differenza tra rischio e rendimento, capire quanto costa réellement un finanziamento o negoziare con la banca sono competenze pari a quelle del proprio mestiere. Il rendimento di un patrimonio dipende dai mercati, ma la qualità delle decisioni dipende da noi. Con Finansia Zero abbiamo voluto portare questi temi fuori dagli uffici e renderli accessibili a tutti, perché la cultura finanziaria è una forma di libertà».
Un’affermazione ripresa con decisione da Filippo Poletti: «Parlare di educazione finanziaria oggi non significa dispensare formule accademiche, ma offrire uno strumento di libertà. Il mondo del lavoro e dell’impresa evolve rapidamente: colmare il divario di competenze significa mettere i professionisti nelle condizioni di cogliere le opportunità di crescita senza subirne i rischi, trasformando l’incertezza in decisioni consapevoli».
Il decalogo operativo per combattere l’ansia da investimento
A completamento della proposta, Valerio Marchetti e Filippo Poletti hanno condensato un vademecum in dieci punti, pensato per guidare imprenditori e risparmiatori fra psicologia ed elaborazione finanziaria:
- Partire da ciò che conta davvero – Prima degli strumenti e dei prodotti finanziari vengono gli obiettivi personali: la famiglia, i traguardi di vita, la serenità. Il portafoglio è solo un mezzo al servizio dell’individuo.
- Diffidare di chi promette rendimenti – Nessun interlocutore serio può garantire performance certe sui mercati; l’unica garanzia credibile risiede nella disciplina, nel metodo e nella serietà della consulenza.
- Non seguire la folla – Farsi trascinare dall’euforia collettiva comprando ai massimi o farsi prendere dal panico vendendo nei ribassi genera errori costosi. Evitare le mode, comprese le posizioni contrarian assunte solo per principio.
- Ascoltare il rischio che non fa rumore – Le insidie più pericolose sono spesso silenziose: l’inflazione che erode il potere d’acquisto, l’eccessiva concentrazione degli asset e la totale mancanza di una strategia.
- Lasciare lavorare il tempo – L’orizzonte temporale lungo smussa le oscillazioni di breve periodo e costruisce valore reale, premiando la costanza più che i colpi d’intuito.
- Ricordare che il patrimonio non sta solo in banca – La ricchezza comprende anche relazioni, know-how, valori condivisi e continuità dell’impresa. Pianificare il passaggio generazionale significa prima di tutto saperlo comunicare.
- Distinguere prudenza e immobilità – Parcheggiare liquidità sul conto corrente con la logica del “non si sa mai” non protegge il capitale: spesso espone ai rischi reali del mancato adeguamento all’inflazione. Proteggersi richiede scelte attive.
- Dare il giusto peso alla paura di perdere – A livello emotivo, una perdita provoca un disagio psicologico nettamente superiore alla soddisfazione di un guadagno analogo. Esserne consapevoli evita decisioni impulsive nelle fasi di volatilità.
- Investire presto nella cultura dei giovani – Previdenza integrativa, basi di risparmio ed economia quotidiana: prima si educa all’uso consapevole del denaro, più il tempo lavora a favore.
- Pretendere trasparenza – La fiducia reciproca tra cliente e professionista si fonda sulla piena chiarrezza dei costi e sulla comprensione esatta dei servizi per cui si paga.
A cura della redazione
Leggi anche: Biotecnologie estreme: quanto manca all’immortalità?